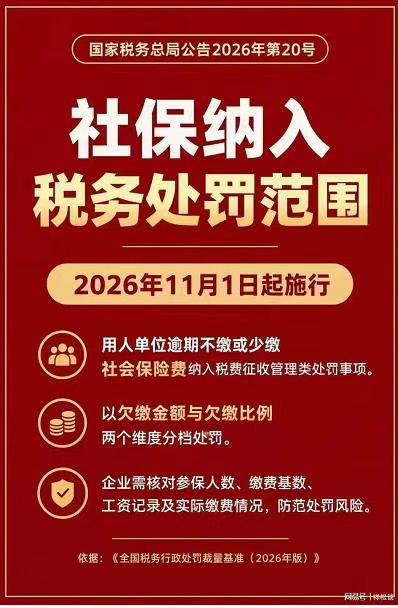
社保纳入税务处罚范围 2026年11月1日起施行
根据《全国税务行政处罚裁量基准(2026年版)》及国家税务总局2026年第20号公告,自2026年11月1日起,用人单位逾期不缴、少缴社会保险费的行为正式纳入税费征收管理类处罚事项。社保违规不再停留于补缴整改,企业将面临明确的税务分级处罚,用工合规监管力度全面升级。
一、三大核心变化
一是社保欠缴纳入税务处罚清单。用人单位逾期不缴、少缴社会保险费的行为,正式划入税费征收管理类处罚事项,监管惩戒力度大幅提升。
二是实行双维度分档处罚。新规不再沿用统一处罚标准,而是按欠缴金额、欠缴比例两个维度分级裁量。欠缴金额越大、欠缴比例越高,企业面临的罚款和惩戒越重,用工违规成本随之上升。
三是四项数据须完全匹配。新政落地后,税务稽查将重点核验参保人数、社保缴费基数、员工工资记录、实际社保缴费情况。四组数据一旦出现偏差、不符、漏缴或少缴,企业即可能触发处罚机制。
二、数据一致性成为用工风控重点
社保入税处罚常态化之后,工资、社保、人员台账三者能否保持一致,直接决定企业用工风险的高低。部分企业此前存在的社保缴费基数低于实际工资、应保未保、人员增减与参保信息不同步等问题,在新规下更容易被稽查识别。
对企业而言,滞纳金、罚款与纳税信用受损叠加带来的成本,往往远超少缴社保所"节省"的支出。用工合规正在从可以变通的操作,变为必须做对的经营底线。
三、五项建议动作,宜在政策落地前完成
1. 开展全面内部自查。核对全员用工信息,区分劳动关系、退休返聘、实习生、非全日制等不同用工类型,厘清各类人员社保缴纳义务;比对工资总额、个税申报数据与社保缴费基数,把绩效、奖金、津贴补贴纳入缴费基数核算,排查基数偏低、应保未保等隐患。
2.打通人事财务联动机制。建立人事、财务月度联合复核制度,员工入职30日内完成参保登记,离职及时办理社保减员,避免人岗与参保信息不同步;留存劳动合同、考勤记录、工资流水、薪酬台账等资料,做到全程可追溯。
3.清理历史遗留欠费。对过往少缴、漏缴问题提前梳理评估,不宜抱有侥幸。一旦被稽查,除补缴社保本金外,还会产生滞纳金及相应罚款,并影响企业纳税信用。
4.规范用工模式设计。合理规划劳务派遣、劳务外包等用工形式,厘清各方社保责任边界,避免以"外包"之名违规规避社保缴纳义务。
5.建立常态化风控。把社保合规纳入日常管理,定期复盘人员、薪酬、社保数据,实现风险早发现、早整改。
四、提前自查,优于事后补缴
面对2026年社保税务新规,与其被动等待稽查,不如主动完成一轮合规体检。浩德集团创立于2015年,聚焦企业用工合规与一站式人力服务,业务覆盖用工合规咨询、劳动仲裁处理、人事托管、劳务派遣、劳务外包等板块,具备"合规咨询+用工落地"的闭环服务能力。
针对本次新规,浩德集团可为企业提供免费用工社保合规自查、参保台账梳理、风险排查与合规方案优化等服务,帮助企业把隐患解决在稽查到来之前。
合规是企业最低成本的经营!
(本文依据《全国税务行政处罚裁量基准(2026年版)》及国家税务总局2026年第20号公告整理,仅供企业参考,不构成法律、税务专业意见;企业具体决策请以官方文件为准。